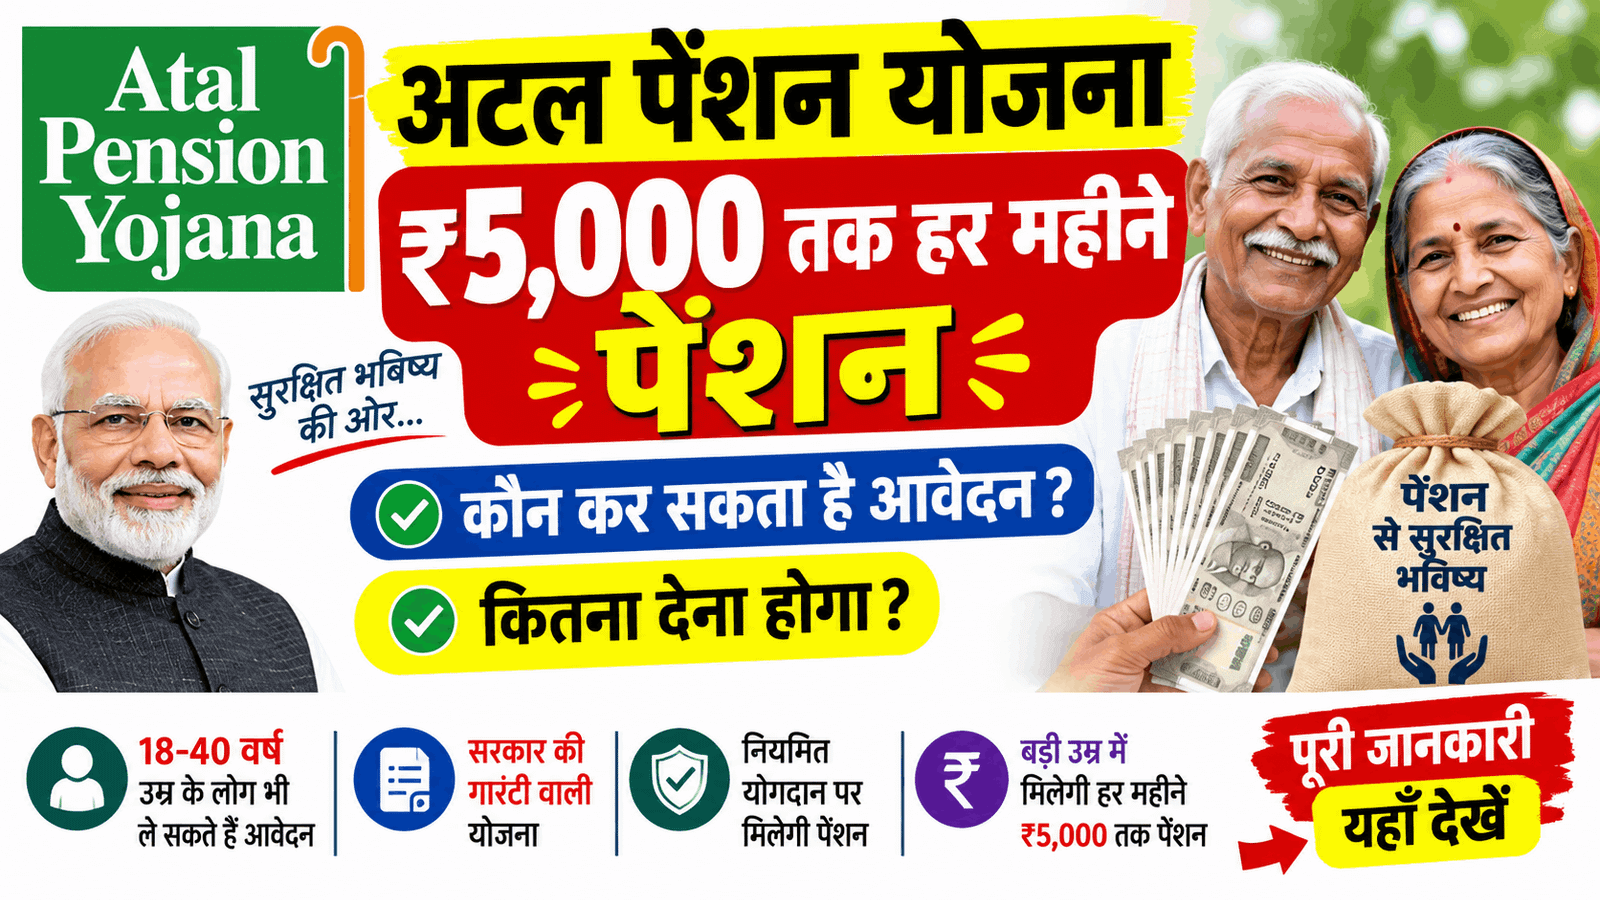
Atal Pension Yojana: नमस्तें चाचा-चाची! अगर आप चाहते हैं कि उम्र बढ़ने के बाद भी हर महीने आपके खाते में कुछ पैसे आते रहें, तो Atal Pension Yojana यानी APY आपके लिए जानने वाली सरकारी पेंशन योजना है। आपको बता दे की इस योजना में अभी से थोड़ा-थोड़ा पैसा जमा करके 60 साल की उम्र के बाद हर महीने ₹1,000 से लेकर ₹5,000 तक की न्यूनतम गारंटीड पेंशन का विकल्प चुन सकतें हैं।
चाचा सबसे खास बात यह है कि इसमें आपको अपनी उम्र और चुनी गई पेंशन के हिसाब से यो
गदान करना होता है। उदाहरण के लिए आपको हम बता दे की, अगर कोई व्यक्ति 18 साल की उम्र में APY में शामिल होता है और ₹5,000 वाली पेंशन चुनता है, तो उसके लिए निर्धारित मासिक योगदान ₹210 है। वहीं 30 साल की उम्र में यही ₹5,000 पेंशन चुनने पर मासिक योगदान ₹577 और 40 साल की उम्र में ₹1,454 हो जाता है। यानी जितनी कम उम्र में योजना शुरू करेंगे, उतना कम नियमित योगदान देना पड़ता है।
आज के इस लेख में आसान भाषा में जानेंगे कि Atal Pension Yojana क्या है, इसमें कौन आवेदन कर सकता है, ₹5,000 पेंशन के लिए कितना पैसा जमा करना होगा, पैसा कब तक देना होगा, पति-पत्नी को क्या फायदा मिलता है, मृत्यु होने पर पैसे किसे मिलते हैं और APY अकाउंट कैसे खुलवाएं सभी जानकारी आपको इस लेख में विस्तार से बताएँगे इसलिए इसे शुरू से लेकर अंत तक जरुर पढ़ें।
Atal Pension Yojana 2026 Highlights
| Particular | Details |
|---|---|
| Scheme Name | Atal Pension Yojana (APY) |
| Launched On | 1 June 2015 |
| Implemented By | Pension Fund Regulatory and Development Authority (PFRDA) |
| Eligible Age | 18 to 40 Years |
| Minimum Pension | ₹1,000 Per Month |
| Maximum Pension | ₹5,000 Per Month |
| Pension Starts | After Completing 60 Years |
| Bank Account | Savings Bank / Post Office Savings Account Required |
| Contribution Period | From Joining Age Up to 60 Years |
| Contribution Frequency | Monthly / Quarterly / Half-Yearly |
| Spouse Benefit | Same Pension After Subscriber’s Death |
| Nominee Benefit | Pension Wealth Returned After Death of Subscriber & Spouse |
| Application Mode | Bank Branch, Post Office & e-APY |
| Official Website | https://www.npscra.proteantech.in |
Atal Pension Yojana 2026 में क्या नया है?
दोस्तों सबसे पहले आप Atal Pension Yojana 2026 में क्या नया है? वो हम जानते हैं आपको बताते चले की अटल पेंशन योजना कोई बंद होने वाली योजना नहीं है। आपके जानकारी के लिए मैं बता दू केंद्र सरकार ने जनवरी 2026 में APY को 2030-31 तक जारी रखने की मंजूरी दी है। सरकार के अनुसार इस योजना के तहत 60 साल की उम्र के बाद ₹1,000, ₹2,000, ₹3,000, ₹4,000 या ₹5,000 की न्यूनतम गारंटीड मासिक पेंशन का विकल्प मिलता है। और आपको बता दे APY की शुरुआत 1 जून 2015 को हुई थी और इसे खास तौर पर असं चलाया जाता है।
लेकिन यहां एक बात बहुत ध्यान रखने वाली है। आपको हम बताते चले की हर व्यक्ति नया APY अकाउंट नहीं खोल सकता। आवेदन करने वाले व्यक्ति की उम्र 18 से 40 वर्ष के बीच होनी चाहिए और उसके पास बैंक या पोस्ट ऑफिस का सेविंग अकाउंट होना चाहिए। इसके अलावा 1 अक्टूबर 2022 से जो व्यक्ति आवेदन की तारीख पर आयकरदाता है या रहा है, वह नया APY अकाउंट खोलने के लिए पात्र नहीं है।
साथ ही मैं आपको बता देता हूँ की अगर किसी व्यक्ति ने APY में 30 सितंबर 2022 तक अकाउंट खोल लिया थागठित क्षेत्र में काम करने वाले लोगों सहित भारतीय नागरिकों को वृद्धावस्था में नियमित आय का सहारा देने के उद्देश्य से शुरू किया गया था। तो योजना को PFRDA यानी Pension Fund Regulatory and Development Authority के तहत, तो बाद में उसकी Income Tax Payer स्थिति बनने पर उसका पुराना APY अकाउंट केवल इसी वजह से बंद नहीं होता और भी जानकारी को पढने के लिए पूरा पढ़ें।
Atal Pension Yojana में कितनी पेंशन मिलती है?
दोस्तों आपको बता दे की अटल पेंशन योजना में आपको अपनी जरूरत के हिसाब से पेंशन का विकल्प चुनने की सुविधा मिलती है। इसमें ₹1,000 से लेकर अधिकतम ₹5,000 तक की मासिक पेंशन का विकल्प है। लेकिन ध्यान रखें, यह पेंशन तुरंत नहीं मिलती है। योजना के नियमों के अनुसार 60 साल की उम्र पूरी होने के बाद चुनी गई पेंशन मिलती है।
| पेंशन विकल्प | 60 साल के बाद न्यूनतम मासिक पेंशन | Subscriber की मृत्यु के बाद Spouse को पेंशन | Subscriber और Spouse की मृत्यु के बाद Nominee को Corpus |
|---|---|---|---|
| ₹1,000 Pension | ₹1,000 प्रति माह | ₹1,000 प्रति माह | ₹1.70 लाख |
| ₹2,000 Pension | ₹2,000 प्रति माह | ₹2,000 प्रति माह | ₹3.40 लाख |
| ₹3,000 Pension | ₹3,000 प्रति माह | ₹3,000 प्रति माह | ₹5.10 लाख |
| ₹4,000 Pension | ₹4,000 प्रति माह | ₹4,000 प्रति माह | ₹6.80 लाख |
| ₹5,000 Pension | ₹5,000 प्रति माह | ₹5,000 प्रति माह | ₹8.50 लाख |
नोट: ऊपर दिया गया corpus APY के निर्धारित/indicative pension wealth के अनुसार है। वास्तविक लाभ योजना के लागू नियमों और परिस्थितियों पर निर्भर करेगा।
₹5,000 पेंशन के लिए कितना पैसा जमा करना होगा?
अगर आप ₹5,000 महीने की पेंशन का विकल्प चुनना चाहते हैं, तो आपको कितनी रकम जमा करनी होगी, यह आपकी उम्र पर निर्भर करता है। कम उम्र में APY शुरू करने पर हर महीने कम योगदान देना पड़ता है। नीचे दी गई टेबल में 18 से 40 साल की उम्र तक अलग-अलग उम्र पर ₹5,000 पेंशन के लिए कितना मासिक योगदान देना होगा, इसकी पूरी जानकारी आसान तरीके से दी गई है।
₹5,000 Pension Contribution Chart
| योजना शुरू करने की उम्र | योगदान की अवधि | हर महीने जमा राशि | 60 साल के बाद पेंशन |
|---|---|---|---|
| 18 साल | 42 साल | ₹210 | ₹5,000 प्रति माह |
| 20 साल | 40 साल | ₹248 | ₹5,000 प्रति माह |
| 25 साल | 35 साल | ₹376 | ₹5,000 प्रति माह |
| 30 साल | 30 साल | ₹577 | ₹5,000 प्रति माह |
| 35 साल | 25 साल | ₹902 | ₹5,000 प्रति माह |
| 40 साल | 20 साल | ₹1,454 | ₹5,000 प्रति माह |
चाचा आपको बता दे की ये निर्धारित APY contribution slabs पर आधारित हैं।अब इसे बिल्कुल आसान तरीके से समझिए।मान लीजिए आपकी उम्र 30 साल है। आपने APY में ₹5,000 वाली पेंशन चुनी। ऐसी स्थिति में आपको हर महीने ₹577 का योगदान करना होगा और यह योगदान 60 साल की उम्र तक चलेगा।
वहीं अगर कोई व्यक्ति 18 साल की उम्र में योजना शुरू करता है तो ₹5,000 पेंशन के लिए ₹210 प्रति माह देना होगा। इसलिए APY में जल्दी शुरुआत करने पर मासिक योगदान कम रहता है।
इसे भी पढ़ें: Bihar Student Credit Card Yojana 2026: पढ़ाई के लिए मिलेगा ₹4 लाख तक लोन, ऐसे करें ऑनलाइन आवेदन
सिर्फ ₹5,000 वाली पेंशन ही जरूरी नहीं है
आपको बात दे की अगर किसी व्यक्ति को ₹5,000 की पेंशन नहीं चाहिए, तो वह ₹1,000, ₹2,000, ₹3,000 या ₹4,000 वाला विकल्प भी चुन सकता है। उदाहरण के तौर पर 30 साल की उम्र में मासिक योगदान इस तरह है जो आप इस टेबल के माध्यम से देख पा रहें होंगे:
| चुनी गई मासिक पेंशन | 30 साल की उम्र में मासिक योगदान |
|---|---|
| ₹1,000 | ₹116 |
| ₹2,000 | ₹231 |
| ₹3,000 | ₹347 |
| ₹4,000 | ₹462 |
| ₹5,000 | ₹577 |
यहां ध्यान रखें कि contribution आपकी entry age और चुनी गई pension slab के अनुसार तय होता है।
Atal Pension Yojana के लिए कौन आवेदन कर सकता है?
अब पात्रता की बात करते हैं। आपको बता दे की APY में नया अकाउंट खोलने के लिए मुख्य रूप से ये शर्तें पूरी करनी होती हैं जो हमने आपको नीचे विस्तार से बताया हैं:
- आवेदक भारत का नागरिक होना चाहिए।
- उम्र 18 वर्ष से कम नहीं और 40 वर्ष से अधिक नहीं होनी चाहिए।
- आवेदक के पास बैंक या पोस्ट ऑफिस का Savings Account होना चाहिए।
- आवेदन की तारीख पर व्यक्ति Income Tax Payer नहीं होना चाहिए।
- एक व्यक्ति केवल एक APY अकाउंट खोल सकता है।
यह भी जरूरी नहीं है कि व्यक्ति केवल मजदूर या असंगठित क्षेत्र में ही काम करता हो। पात्रता पूरी करने वाला सरकारी कर्मचारी या NPS subscriber भी APY ले सकता है।
Atal Pension Yojana के लिए कौन आवेदन नहीं कर सकता?
उसके बाद अब बात करते हैं की Atal Pension Yojana के लिए कौन आवेदन नहीं कर सकता? तो मैं आपको जानकारी के अनुसार बताता चलू की अगर आपकी उम्र 40 साल से ज्यादा हो चुकी है, तो नया APY अकाउंट नहीं खोल सकते।
इसी तरह, 1 अक्टूबर 2022 से जो व्यक्ति Income Tax Payer है या आवेदन की तारीख पर रहा है, वह नया APY अकाउंट नहीं खोल सकता।
एक और जरूरी बात—एक व्यक्ति के नाम पर एक से ज्यादा APY अकाउंट खोलने की अनुमति नहीं है। हालांकि परिवार के दूसरे पात्र सदस्य अपनी-अपनी पात्रता के आधार पर अलग APY अकाउंट खोल सकते हैं। हम उम्मीद करतें हैं की आपको ये समझ में आ गया होगा।
इसे भी पढ़ें: Laxmi Yojana 2026 Apply Online: लाभ, पात्रता, दस्तावेज और आवेदन प्रक्रिया, Benefits हर महीने ₹2,500
APY में पैसा कब तक जमा करना होगा?
दोस्तों यहां भी बहुत लोग कन्फ्यूज रहते हैं। तो मैं आपको बता दू की अगर आपने 18 साल की उम्र में APY शुरू किया है, तो आपको 60 साल की उम्र तक करीब 42 साल योगदान करना होगा।
अगर आपने 30 साल की उम्र में शुरुआत की है, तो लगभग 30 साल योगदान करना होगा। और अगर आपने 40 साल की उम्र में शुरुआत की है, तो 20 साल तक योगदान करना होगा।यानी 60 साल की उम्र APY में pension शुरू होने का मुख्य पड़ाव है।
Atal Pension Yojana में पैसा हर महीने ही जमा करना जरूरी है क्या?
अब आपके मन में यह भी सवाल आ रहा होगा की पैसा हर महीने ही जमा करना जरूरी है क्या? तो चलिए आपको इसके बारे में बताते है आपको बात दे की इस सवाल का सीधा जवाब हैं की नहीं। APY में contribution के लिए तीन विकल्प दिए गए हैं:
- Monthly यानी हर महीने
- Quarterly यानी हर तीन महीने
- Half-Yearly यानी हर छह महीने
योगदान आमतौर पर बैंक या पोस्ट ऑफिस के सेविंग अकाउंट से auto-debit के जरिए लिया जाता है। इसलिए अकाउंट में पर्याप्त balance रखना जरूरी है, ताकि निर्धारित contribution समय पर कट सके।
अगर पैसे जमा करने में देरी हो जाए तो क्या होगा?
दोस्तों आपको हम बताते चले की APY में contribution समय पर होना जरूरी है। अगर बैंक खाते में पर्याप्त पैसा नहीं है तो contribution कटने में परेशानी हो सकती है और applicable overdue interest/charges लग सकते हैं।
इसलिए अगर आपने Atal Pension Yojana APY अकाउंट खुलवाया है तो जिस खाते से पैसा कटता है, उसमें समय पर balance रखना बेहतर है।
Atal Pension Yojana APY में पति या पत्नी को क्या फायदा मिलेगा?
अब आप यह सोच रहे हैं की Atal Pension Yojana APY में पति या पत्नी को क्या फायदा मिलेगा? तो मैं आपको बात दू की APY की एक महत्वपूर्ण बात यह है कि इसका फायदा केवल subscriber तक सीमित नहीं रहता।अगर APY subscriber की मृत्यु हो जाती है, तो उसके spouse यानी पति या पत्नी को subscriber के बराबर वही न्यूनतम पेंशन मिल सकती है, जो subscriber को मिल रही थी। यह spouse की मृत्यु तक जारी रहती है।
इसके बाद subscriber और spouse दोनों की मृत्यु होने पर APY में निर्धारित pension wealth/corpus nominee को दिया जाता है।
उदाहरण के लिए आपको बात दे की ₹5,000 वाली pension slab में indicative return of corpus to nominee ₹8.5 लाख है। इसी तरह ₹1,000 वाली slab में ₹1.7 लाख, ₹2,000 में ₹3.4 लाख, ₹3,000 में ₹5.1 लाख और ₹4,000 में ₹6.8 लाख का indicative corpus बताया गया है।
अगर subscriber की 60 साल से पहले मृत्यु हो जाए तो?
दोस्तों आपको हम बता दे की यह भी बहुत जरूरी सवाल है। अगर subscriber की मृत्यु 60 साल की उम्र से पहले हो जाती है, तो APY के नियमों के अनुसार spouse के पास account को जारी रखने का विकल्प हो सकता है और निर्धारित योगदान पूरा करके subscriber के 60 वर्ष की उम्र तक खाते को जारी रखा जा सकता है। इसके बाद spouse को चुनी गई pension मिलती है।
इसलिए APY को सिर्फ अपने लिए pension योजना समझना सही नहीं होगा। इसमें spouse और nominee से जुड़े लाभ भी शामिल हैं।
APY में कौन-कौन से दस्तावेज लग सकते हैं?
आम तौर पर Atal Pension Yojana APY enrollment के लिए आपके बैंक/पोस्ट ऑफिस खाते से संबंधित KYC जानकारी जरूरी होती है।
ध्यान रखने वाली मुख्य चीजें:
- Savings Bank Account
- KYC से जुड़ी जानकारी
- मोबाइल नंबर
- Nominee की जानकारी
- Spouse की जानकारी, जहां लागू हो
- Aadhaar details उपलब्ध होने पर दी जा सकती हैं
PFRDA के अनुसार Aadhaar APY enrollment में उपलब्ध कराया जा सकता है और मोबाइल नंबर देने पर account/scheme से जुड़े updates प्राप्त किए जा सकते हैं।
Atal Pension Yojana में आवेदन कैसे करें?
APY अकाउंट खोलने का तरीका काफी आसान है। आपको बता दे की सबसे पहले उस बैंक शाखा या पोस्ट ऑफिस में जाएं जहां आपका Savings Account है।वहां APY Registration Form मांगें। उसके बाद फॉर्म में जरूरी जानकारी भरें और चुनी गई pension amount यानी ₹1,000 से ₹5,000 में से अपना विकल्प चुनें।
इसके बाद जरूरी KYC और बैंक संबंधी जानकारी देकर फॉर्म जमा करें।Registration पूरा होने के बाद आपके बैंक खाते से निर्धारित contribution auto-debit के जरिए लिया जा सकता है। PFRDA के अनुसार APY registration form बैंक शाखाओं और पोस्ट ऑफिस में उपलब्ध है। कुछ संस्थानों के माध्यम से eAPY की सुविधा से ऑनलाइन enrollment भी उपलब्ध है।
क्या APY में पेंशन की राशि बदली जा सकती है?
हां, आपको बात दू की APY subscriber को चुनी गई pension amount को upgrade या downgrade करने की सुविधा मिलती है। PFRDA FAQ के अनुसार pension amount बदलने के लिए निर्धारित window उपलब्ध है।
इसका मतलब अगर आपने शुरुआत में ₹2,000 pension का विकल्प चुना था और बाद में अपनी जरूरत के हिसाब से इसे बढ़ाना चाहते हैं, तो लागू नियमों के अनुसार pension slab बदलने का विकल्प उपलब्ध हो सकता है।
Atal Pension Yojana में 60 साल के बाद क्या होता है?
आपको बता दे जब subscriber 60 वर्ष की उम्र पूरी करता है, तब चुनी गई pension slab के अनुसार न्यूनतम गारंटीड मासिक pension शुरू होती है। अगर आपने ₹5,000 वाली pension चुनी है, तो पात्रता और निर्धारित योगदान पूरा होने पर ₹5,000 प्रति माह की न्यूनतम गारंटीड pension का प्रावधान है।
इसके बाद subscriber की मृत्यु तक pension जारी रहती है और subscriber की मृत्यु के बाद spouse को उसी pension amount का लाभ मिलता है।
Atal Pension Yojana का सबसे आसान उदाहरण
मान लीजिए राहुल की उम्र 25 साल है। आपको बता दे वह APY में ₹5,000 वाली pension चुनता है। और 25 साल की उम्र में उसके लिए निर्धारित monthly contribution ₹376 है।उसे 60 साल तक यानी करीब 35 साल योगदान करना होगा।
इसके बाद निर्धारित नियमों के अनुसार उसे ₹5,000 की न्यूनतम गारंटीड मासिक pension मिलेगी।उसकी मृत्यु के बाद spouse को वही pension मिल सकती है और दोनों की मृत्यु के बाद निर्धारित corpus nominee को दिया जाता है।
इस उदाहरण से एक बात साफ है—APY में आपकी उम्र जितनी कम होगी, ₹5,000 pension के लिए निर्धारित मासिक contribution उतना कम हो सकता है।
Atal Pension Yojana में पैसा लगाने से पहले इन बातों का ध्यान रखें
दोस्तों सबसे पहले अपनी उम्र और eligibility जांचें। दूसरा, यह समझें कि ₹5,000 pension 60 साल की उम्र के बाद मिलने वाली न्यूनतम गारंटीड pension है; यह आज से ₹5,000 महीने मिलने वाली योजना नहीं है।
तीसरा, आपके चुने हुए pension option के हिसाब से contribution तय होगा।चौथा, bank account में पर्याप्त balance रखें ताकि auto-debit में दिक्कत न हो।
पांचवां, spouse और nominee की जानकारी सही रखें, क्योंकि subscriber की मृत्यु के बाद इन्हीं से जुड़े लाभ महत्वपूर्ण हो जाते हैं। और सबसे जरूरी बात—नया APY account खोलने के लिए Income Tax Payer eligibility rule जरूर जांच लें।
Atal Pension Yojana 202६ Important Links
| APY Official Notification | Download Now |
| APY Official Website | Visit Now |
| Home Page | Visit Now |
| Our WhatsApp Channel | Follow Now |
| Our Telegram Channel | Follow Now |
Atal Pension Yojana 2026 – 10 महत्वपूर्ण FAQs
1. Atal Pension Yojana में कितनी पेंशन मिलती है?
APY में ₹1,000, ₹2,000, ₹3,000, ₹4,000 और ₹5,000 प्रति महीने की न्यूनतम गारंटीड pension slab उपलब्ध है। Pension 60 वर्ष की उम्र के बाद शुरू होती है।
2. क्या 18 साल का व्यक्ति APY ले सकता है?
हां। 18 वर्ष की उम्र पूरी करने वाला पात्र भारतीय नागरिक APY में शामिल हो सकता है, बशर्ते बाकी eligibility conditions भी पूरी हों।
3. ₹5,000 पेंशन के लिए 18 साल की उम्र में कितना जमा करना होगा?
18 साल की उम्र में ₹5,000 pension option के लिए निर्धारित monthly contribution ₹210 है। योगदान 60 साल की उम्र तक करना होता है।
4. 30 साल की उम्र में ₹5,000 pension के लिए कितना देना होगा?
30 साल की उम्र में ₹5,000 pension option के लिए निर्धारित मासिक contribution ₹577 है।
5. क्या Income Tax Payer APY का नया account खोल सकता है?
1 अक्टूबर 2022 से जो व्यक्ति आवेदन की तारीख पर Income Tax Payer है या रहा है, वह नया APY account नहीं खोल सकता।
6. APY में पैसा कितने साल तक जमा करना पड़ता है?
यह आपकी entry age पर निर्भर करता है। 18 साल की उम्र में शुरुआत करने पर 42 साल और 40 साल की उम्र में शुरुआत करने पर 20 साल तक contribution करना होता है।
7. क्या APY में quarterly contribution कर सकते हैं?
हां। APY में monthly, quarterly और half-yearly contribution का विकल्प उपलब्ध है और contribution auto-debit के माध्यम से लिया जाता है।
8. Subscriber की मृत्यु के बाद pension किसे मिलती है?
Subscriber की मृत्यु के बाद spouse को subscriber के बराबर pension मिलने का प्रावधान है। दोनों की मृत्यु के बाद निर्धारित pension wealth nominee को दी जाती है।
9. क्या APY में pension amount बदली जा सकती है?
हां, लागू नियमों के अनुसार subscriber को pension amount upgrade या downgrade करने की सुविधा मिलती है।
10. क्या Atal Pension Yojana का कोई result जारी होता है?
नहीं। APY कोई परीक्षा या भर्ती योजना नहीं है, इसलिए इसका exam result या merit list नहीं आता। इसमें enrollment/account status और contribution की जानकारी देखी जाती है।
निष्कर्ष-Atal Pension Yojana 2026
तो दोस्तों, आसान भाषा में समझें तो Atal Pension Yojana उन लोगों के लिए एक सरकारी pension scheme है जो भविष्य में 60 साल की उम्र के बाद नियमित न्यूनतम pension का विकल्प चाहते हैं।
इसमें ₹1,000 से ₹5,000 तक की pension slab चुनी जा सकती है। कितना contribution देना होगा, यह आपकी उम्र और चुनी गई pension पर निर्भर करता है। उदाहरण के लिए ₹5,000 pension के लिए 18 साल की उम्र में ₹210 प्रति महीने और 40 साल की उम्र में ₹1,454 प्रति महीने का निर्धारित योगदान है।
इसके अलावा subscriber की मृत्यु के बाद spouse को pension और बाद में nominee को निर्धारित pension wealth मिलने का प्रावधान है।
अगर आप APY लेना चाहते हैं, तो आवेदन करने से पहले अपनी उम्र, Income Tax Payer status और contribution requirement जरूर जांच लें। किसी भी योजना में पैसा जमा करने से पहले उसके मौजूदा नियमों को बैंक, पोस्ट ऑफिस या PFRDA के आधिकारिक स्रोत से verify करना सबसे सही तरीका है।
मैं Sajid Ansari, The Bharat Help का संस्थापक, लेखक एवं कंटेंट क्रिएटर हूँ। मेरा उद्देश्य छात्रों, नौकरी की तैयारी कर रहे अभ्यर्थियों और आम नागरिकों तक Latest Sarkari Jobs, Government Schemes, Admit Card, Results, Answer Key, Admission, Scholarship तथा अन्य महत्वपूर्ण सरकारी अपडेट्स को तेज़, सटीक और भरोसेमंद तरीके से पहुँचाना है।
मुझे इस क्षेत्र में 4+ वर्षों का अनुभव है। मैं प्रत्येक जानकारी को प्रकाशित करने से पहले विश्वसनीय स्रोतों और आधिकारिक नोटिफिकेशन के आधार पर सत्यापित करने का प्रयास करता हूँ, ताकि पाठकों तक सही और उपयोगी जानकारी पहुँच सके।
The Bharat Help के माध्यम से मेरी हमेशा यही कोशिश रहती है कि हर लेख सरल भाषा, स्पष्ट जानकारी और उपयोगी मार्गदर्शन के साथ तैयार किया जाए, जिससे पाठकों को किसी भी सरकारी भर्ती, योजना, परीक्षा या रिजल्ट से जुड़ी जानकारी आसानी से समझ में आए और वे सही समय पर सही निर्णय ले सकें।
आपका विश्वास और समर्थन हमारे लिए सबसे बड़ी प्रेरणा है। हम आगे भी आपके लिए विश्वसनीय, अपडेटेड और उपयोगी जानकारी लगातार उपलब्ध कराते रहेंगे। धन्यवाद!❤️